• Servizi
    • Incentivi e Bandi
      • Incentivi per le imprese
      • Bandi
      • Fondi Europei
    • Consulenza
      • ESG
      • Finanza
      • Nuovi Mercati
      • Innovazione di prodotto e processo
      • Digital Marketing
      • Data & BI
      • Trasformazione Digitale
      • Compliance Normativa Integrata
    • Soluzioni Digitali
      • Smart Factory
      • Supply Chain
      • Soluzioni Custom
      • Soluzioni AI
      • Compliance
  • Settori
  • Case Studies
  • Magazine
    • Innovazione
    • Compliance
    • Nuovi Mercati
    • Supply Chain
  • Newsletter
  • Eventi
  • Noi Siamo
    • Comunicati Stampa
  • Contatti
Innovazione Digitale

Nuovi scenari per il mondo dei pagamenti digitali

Posted on 8 Gen alle 2:08 pm

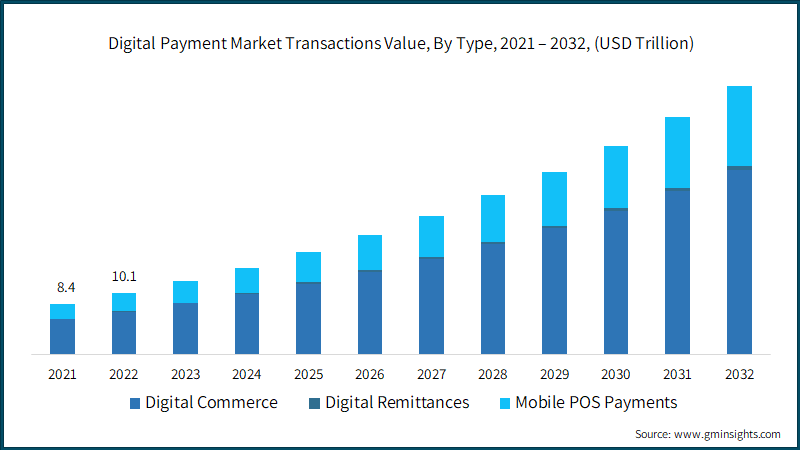
Nel 1950, a New York, The Diners’ Club emise la prima carta della storia. Nel 1994, una società chiamata First Virtual Holdings creò il primo sistema di pagamento online. Oggi, a più di 30 anni da quest’ultimo avvenimento, il mercato dei pagamenti digitali ha raggiunto una dimensione senza precedenti. È stato valutato a 8,4 trilioni di dollari e si prevede che registrerà un CAGR del 16,5% tra il 2023 e il 2032, fonte Global Market Insight. L’ulteriore espansione prevista nei prossimi 8 anni sarà guidata da diversi fattori tra cui l’adozione sempre più pervasiva dei dispositivi mobili, che forniscono le fondamenta per costruire piattaforme di pagamento digitale. Lo spostamento del comportamento dei consumatori verso le transazioni digitali e la crescita dei mercati emergenti giocheranno un ruolo significativo nell’alimentare la domanda di servizi finanziari, questo in parte si è già visto con l’aumento del commercio elettronico e dei pagamenti contactless.

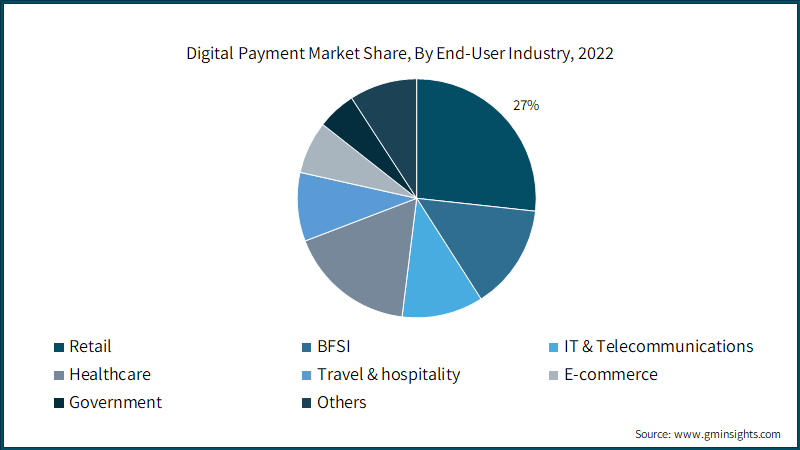
Analizziamo per un secondo il mondo Retail. Nel 2022, rappresentava il 27% della quota di mercato dei pagamenti digitali, i metodi di pagamento digitali forniscono agli acquirenti un modo semplice ed efficiente per effettuare acquisti, riducendo la dipendenza dalle transazioni in contanti o con carta. L’ampia diffusione degli smartphone e delle applicazioni mobili ha reso facile per i consumatori utilizzare portafogli digitali o app di mobile banking, consentendo esperienze di acquisto online e in negozio senza problemi. 

Entrano in gioco i digital Wallet

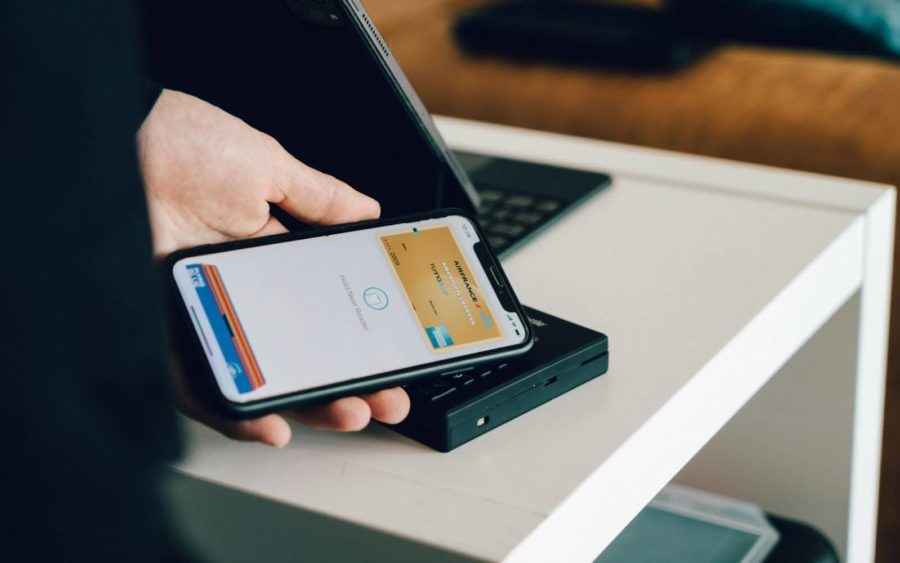
La diffusione dei portafogli digitali è strettamente legata alla rapida espansione del commercio mobile, con quasi il 90% degli utenti di smartphone che inviano o ricevono denaro tramite peer-to-peer (P2P) o app mobili. L’adozione dei portafogli digitali non è più limitata ai giovani: il boom dell’e-commerce, accentuato durante la pandemia globale, ha ulteriormente favorito l’uso di tali strumenti, specialmente tra i consumatori più anziani e coloro che solitamente non cambiano abitudini facilmente. Il percorso è stato segnato, ora è improbabile auspicare un ritorno al passato. La facilità d’uso e l’accessibilità rappresentano chiari vantaggi in qualsiasi esperienza digitale; inoltre, l’aspetto sociale dei pagamenti digitali diventa sempre più rilevante. Ad esempio, gli utenti di Venmo negli Stati Uniti integrano emoji e messaggi di gruppo nei loro pagamenti tra amici, mentre diversi portafogli consentono la suddivisione delle spese di intrattenimento e semplificano i pagamenti relativi all’ospitalità. I wallet hanno assunto una nuova identità oltre quella di semplici strumenti di archiviazione e utilizzo delle carte. Ad esempio, Google Pay, lanciato nel 2015 come portafoglio digitale, si è trasformato in un’app lifestyle adottando un approccio incrementale. Inizialmente, ha permesso l’aggiunta di carte fedeltà, successivamente sono state incluse le carte d’imbarco e ora si stanno considerando investimenti che pongono al centro il benessere finanziario degli utenti. Questa evoluzione offre ai clienti una gamma più ampia di strumenti e dati per gestire il proprio denaro in modo più efficace.

Anche l’euro diventa digitale

Gli strumenti raccontati fino ad ora hanno ridotto notevolmente l’uso del contante. Seguendo questa scia la Commissione europea vuole proporre l’euro digitale, una versione virtuale della valuta emessa dalla Banca Centrale Europea. L’euro digitale potrebbe sostenere l’inclusione finanziaria per le persone senza conti bancari o altri gruppi sociali vulnerabili che fanno molto affidamento sul contante, il che può metterli a rischio con scambi di denaro non tracciati. L’euro digitale offre a tutti un’opzione digitale per pagare – da utilizzare anche in assenza di un conto bancario. Nel settore retail ulteriori vantaggi potrebbero includere la possibilità di transazioni veloci ed efficienti in termini di costi, nonché transazioni gratuite in tempo reale. L’utilizzo di questa valuta potrebbe esprimere il pieno potenziale anche nel campo dei pagamenti B2B, offrendo una soluzione in più nella tracciabilità della filiera produttiva.

Il mondo dell’acquiring è in fermento

In un contesto dove i wallet sono sempre più diffusi, l’euro digitale potrebbe essere lanciato a breve, l’evoluzione tecnologica ha colpito anche il tradizionale terminale di punto vendita (POS), trasformandolo radicalmente. Il principale strumento elettronico per l’incasso diventa parte integrante di un ambiente che offre una vasta gamma di servizi a supporto dei commercianti e delle imprese. Le esigenze manifestate dagli esercenti hanno spinto l’industria dell’acquiring a sviluppare soluzioni omnichannel, flessibili e aperte ai Servizi a Valore Aggiunto (VAS), che possono essere facilmente integrate con i sistemi fiscali dei professionisti o dei commercianti senza richiedere investimenti aggiuntivi in hardware specifici. Le opportunità che nascono dai VAS rendono questo settore molto competitivo, in Europa le quote di mercato sono spartite da diversi attori, primo tra tutti Nexi, seguita da Worldline e Worldpay. Le principali aziende di quest’industria lavorano per fornire alle imprese gli strumenti per creare dei percorsi seamless nella journey del cliente, indipendentemente dal mercato, dal canale di vendita o dal verticale aziendale. Un esempio è dato dalla partnership tra Ayden e Klarna, dove Adyen potrà sfruttare la suite di Klarna, comprese le opzioni Buy Now Pay Later. Un’ulteriore spinta alla trasformazione digitale del mondo acquiring è data dall’espansione di realtà come Amazon Go e Shopify capaci di offrire nuove esperienze e dimostrando la continua convergenza tra tecnologia e finanza. Sarà la collaborazione tra fornitori di tecnologia, commercianti e banche a guidare ulteriormente questa trasformazione nel panorama dei pagamenti ed è destinata a portare a progressi ancora più rivoluzionari nei settori dell’e-commerce e dei pagamenti.

Il futuro dell’acquiring passa dalla Loyalty e dai Servizi a Valore Aggiunto

Le PMI sono altamente motivate ​​a investire in strumenti e servizi che generano un maggiore coinvolgimento dei clienti o un aumento delle entrate. I servizi a valore aggiunto e la loyalty sono strumenti necessari per competere nel mercato odierno, con i commercianti che si aspettano questi servizi oltre all’acquisizione e all’elaborazione delle transazioni di base.

  • Il caso SumUp — SumUp ha lanciato un’app che funziona come un digital wallet e permette ai consumatori di abilitare una Mastercard virtuale gratuita, di effettuare scambi di denaro con gli amici e di fare shopping in modo economico e rapido. L’app SumUp Pay integra un programma di fidelizzazione integrato che consente agli utenti di effettuare la raccolta punti per ogni euro di spesa mediante la propria carta virtuale. Le piccole attività ne traggono vantaggio dal punto di vista del marketing, di incrementi delle vendite e di fidelizzazione, con la possibilità di intrecciare relazioni più stabili con i clienti.
  • Il caso Agora per il mercato peruviano — Agora è un’app di mobile banking che consente a oltre 500.000 persone di controllare le proprie finanze personali. Circa il 60% dei peruviani non dispone di servizi bancari, il che rende le transazioni sicure e senza contanti un importante progresso nella libertà finanziaria. Il semplice portafoglio mobile di Agora necessitava di una soluzione promozionale pronta all’uso che fosse solida, sicura e in grado di connettersi a tutte le diverse versioni dei sistemi di pagamento POS che gli utenti potevano utilizzare nei negozi, per questo hanno deciso di integrare l’API di fidelizzazione e promozione di Talon.One.

 Un ecosistema attorno al pagamento

Abbiamo analizzato le dimensionalità e le prospettive che vedranno coinvolto il settore dei pagamenti nei prossimi anni, il principale punto d’attenzione che emerge dai dati raccolti e dai casi studio raccontati all’interno dell’articolo è la trasformazione, già in atto, del concetto di pagamento. Oggi sia l’utilizzatore di sistemi di pagamento che gli esercenti vogliono qualcosa in più dai propri strumenti di pagamento, che sia attraverso il BNPL oppure grazie a strumenti di loyalty misurabili.   

Ready for more?

Potrebbe interessarti anche

24 Settembre 2026
Incentivi e Agevolazioni, Innovazione Digitale

Voucher Startup Sardegna: contributi fino all’85% per le startup innovative

C’è tempo fino al 30 aprile 2027 per presentare domanda a valere sull’Avviso Pubblico Voucher Start up pubblicato dalla Regione Sardegna.   Obiettivi e finalità  L’avviso si riferisce alla presentazione…
23 Settembre 2026
Incentivi e Agevolazioni, Innovazione Digitale

Dal 7 ottobre parte la seconda edizione della Misura Scoperta Imprenditoriale

Il MIMIT ha stanziato 505 milioni di euro per la misura “Scoperta imprenditoriale II”. L’intervento, realizzato nell’ambito del Fondo per la crescita sostenibile a sostegno di progetti di ricerca e sviluppo, sostiene…
22 Settembre 2026
Incentivi e Agevolazioni, Innovazione Digitale

Lombardia: incentivi per lo sviluppo tecnologico delle startup innovative

Con il Decreto n. 10622 del 4 agosto è stato approvato dalla Regione Lombardia l’avviso Attuativo della Misura per lo Sviluppo Tecnologico delle Startup Innovative. E’ possibile presentare domanda dal…

Articoli Recenti

Speciale Modello Redditi 2026: come valorizzare le agevolazioni fiscali
29 Set alle 3:48 pm
Brevetti+, Disegni+ e Marchi+: al via l’edizione 2026
29 Set alle 2:57 pm
Stai pianificando gli investimenti 2026-2029? La Nuova Sabatini può ridurne il costo
29 Set alle 1:00 pm

Categorie

Export 9
Finanza d’impresa 12
Incentivi e Agevolazioni 136
Innovazione Digitale 61
Intelligenza Artificiale 4
Sostenibilità e ESG 56
Contattaci
Incentivi e Bandi
  • Incentivi per le imprese
  • Bandi
    • Bandi per Regione
      • Abruzzo
      • Basilicata
      • Calabria
      • Campania
      • Emilia-Romagna
      • Friuli-Venezia Giulia
      • Lazio
      • Liguria
      • Lombardia
      • Marche
      • Molise
      • Piemonte
      • Puglia
      • Sardegna
      • Sicilia
      • Toscana
      • Trentino-Alto Adige/Südtirol
      • Umbria
      • Valle d’Aosta/Vallée d’Aoste
      • Veneto
    • Bandi per Settore
      • Artigianato
      • Altri servizi
      • Commercio
      • Edilizia
      • Elettronica
      • Legno e Carta
      • Meccanica
      • Metallurgia
      • Mobili
      • Moda e Tessile
    • Bandi per Obiettivo
      • Digitalizzazione
      • Innovazione e ricerca
      • Inclusione sociale
      • Imprenditoria femminile
      • Imprenditoria giovanile
      • Internazionalizzazione
      • Sostegno investimenti
      • Sostegno liquidità
      • Start up/Sviluppo d’impresa
      • Transizione ecologica
  • Fondi Europei
Consulenza
  • ESG
  • Finanza
  • Nuovi Mercati
  • Innovazione di prodotto e processo
  • Digital Marketing
  • Data & BI
  • Trasformazione Digitale
  • Compliance Normativa Integrata
Soluzioni Digitali
  • Smart Factory
  • Supply Chain
  • Soluzioni Custom
  • Soluzioni AI
  • Compliance
Contacts

[email protected]

+39 0522 733711

Sede Legale: Corso Mazzini, 11 42015 Correggio (RE)

Privacy Policy

Società Trasparente

© 2026 Tinexta Innovation Hub S.p.A
Società soggetta alla Direzione e Coordinamento di Tinexta S.p.A.

P.IVA/C.F 02182620357 | REA nr.  258772 | Capitale Sociale € 82.628,15.