Speciale Modello Redditi 2026: come valorizzare le agevolazioni fiscali

Manca ormai poco più di un mese al termine per la presentazione della dichiarazione dei redditi, fissato al 2 novembre 2026 (il 31 ottobre 2026 cade di sabato), per le imprese con esercizio coincidente con l’anno solare. La compilazione del Modello REDDITI SC 2026 per il periodo d’imposta 2025, oggetto di dichiarazione, integra rilevanti novità volte a consentire la fruizione, la tracciabilità e la gestione dei principali incentivi fiscali a favore delle imprese.
Un’errata veicolazione dei dati nei righi dichiarativi o il mancato rispetto delle condizioni procedurali può determinare la decadenza dalle agevolazioni o anomalie in sede di controllo automatizzato dell’Anagrafe Tributaria.
Qui di seguito una panoramica degli adempimenti dichiarativi per alcune delle principali agevolazioni nel Modello Redditi 2026.
IRES Premiale
L’articolo 1, commi da 436 a 444, della Legge di Bilancio 2025 e il relativo D.M. 8 agosto 2025 hanno introdotto, per il solo periodo d’imposta successivo a quello in corso al 31 dicembre 2024, una riduzione dell’aliquota IRES di 4 punti percentuali, che passa dal 24% ordinario al 20%. La riduzione dell’aliquota IRES spetta al ricorrere di entrambe le seguenti condizioni:
a) una quota non inferiore all’80% dell’utile dell’esercizio in corso al 31 dicembre 2024 sia accantonata ad apposita riserva;
b) un ammontare non inferiore al 30% dell’utile accantonato di cui alla lettera a) e, comunque, non inferiore al 24% dell’utile dell’esercizio in corso al 31 dicembre 2023, sia destinato a investimenti in beni eleggibili nell’ambito di Transizione 4.0/ Transizione 5.0, acquisiti entro il termine della dichiarazione dei redditi per l’esercizio 2025.
Si considera accantonato ad apposita riserva tutto l’utile destinato a finalità diverse dalla distribuzione ai soci in sede di approvazione del bilancio, ivi compresa la copertura delle perdite di esercizio; a tal fine, si considerano distribuiti ai soci anche gli eventuali acconti di cui all’art. 2433 bis del Codice civile relativi al medesimo esercizio.
Focus operativo – L’interconnessione può avvenire anche successivamente al termine della dichiarazione dei redditi. L’interconnessione immediata non si configura quale condizione tassativa di accesso; è sufficiente che l’interconnessione sia attiva per oltre la metà del quinquennio di sorveglianza.
In caso di interconnessione tardiva, si potrà quindi applicare provvisoriamente l’aliquota ridotta al 20% in dichiarazione, con eventuale conguaglio futuro in caso di mancata interconnessione. In alternativa, in dottrina, si è profilata la possibilità di tassare provvisoriamente il reddito all’aliquota ordinaria del 24% e presentare una dichiarazione integrativa a favore, non appena l’interconnessione viene realizzata.
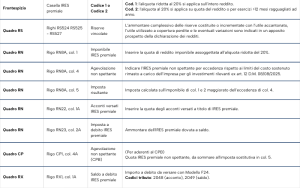
L’IRES premiale è trasversale nel modello dichiarativo. L’agevolazione è stata gestita nel frontespizio e nei quadri RF, RN, GN, GC, PN, RH, RL, RS, CP, TN e RX. Si riepilogano, qui in tabella, alcune delle principali indicazioni da rendere.

Credito d’Imposta Transizione 5.0
Istituito dall’articolo 38 del D.L. 2 marzo 2024, n. 19 e disciplinato dal D.M. 24 luglio 2024, il credito d’imposta Transizione 5.0 spetta alle imprese che hanno effettuato nuovi investimenti in strutture produttive ubicate nel territorio dello Stato dal 1° gennaio 2024 al 31 dicembre 2025 nell’ambito di progetti di innovazione che conseguano una riduzione dei consumi energetici.
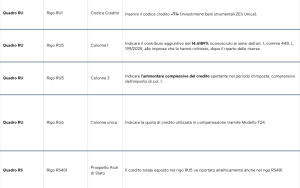
L’importo spettante è comunicato direttamente dal GSE al beneficiario e va riportato nel Quadro RU (Sezione I) indicando il codice credito «T6» ed esponendo nel rigo RU5, colonna 3, l’ammontare maturato nel periodo d’imposta, solo se il beneficio è stato comunicato al beneficiario dal GSE nel periodo d’imposta oggetto della dichiarazione.
Focus operativo – Nel caso di investimenti completati nel 2025, qualora la comunicazione del GSE contenente l’importo effettivamente utilizzabile in compensazione sia stata ricevuta dall’impresa nel 2026, il Credito d’imposta Transizione 5.0 dovrà essere esposto nel modello REDDITI 2027 (per il periodo d’imposta 2026) e non nel modello REDDITI 2026 (riferito all’esercizio 2025). Tale principio si applica: sia per i Crediti d’imposta Transizione 5.0 finanziati con risorse originarie (codice tributo F24: 7072) la cui comunicazione GSE di via libera alla compensazione sia stata ricevuta nel 2026; sia per i Crediti d’imposta Transizione 5.0 finanziati con risorse aggiuntive (ex art. 8 del D.L. 38/2026 – codice tributo F24: 7079) per le istanze inviate a decorrere dal 7 novembre 2025, riconosciuti in misura dell’89,77% del richiesto, per investimenti in beni materiali e immateriali di cui agli allegati A e B alla legge 11 dicembre 2016, n. 232 e per le spese per la formazione del personale.
Nella sezione possono essere compilati i righi RU2, RU3, RU5, colonna 3, RU6, RU8, RU9, colonna 3, RU10 e RU12.
Credito d’Imposta Transizione 4.0
Nella dichiarazione dei redditi relativa all’esercizio 2025 possono confluire plurime tipologie di Credito d’imposta Transizione 4.0, da contrassegnare con il codice credito «2L» nel Quadro RU (Sezioni I e II):
a) Credito d’imposta soggetto a plafond dei 2,2 miliardi, in relazione agli investimenti per i quali entro il 31/12/2024 non si è perfezionato l’ordine vincolante con il versamento dell’acconto del 20%.
b) Credito d’imposta non soggetto a plafond dei 2,2 miliardi, in relazione agli investimenti per i quali entro il 31/12/2024 si è perfezionato l’ordine vincolante con il versamento dell’acconto del 20%.
Per ognuna di queste fattispecie, gli investimenti possono essere intervenuti nel 2025 o entro il 30 giugno 2026 laddove sussista l’ordine vincolante con il versamento dell’acconto del 20% entro il 2025.
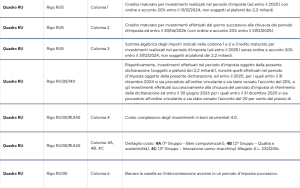
La dichiarazione dei redditi tiene conto di ogni singola casistica, in un’articolazione complessa e multiforme sistematizzata nella seguente tabella:

Credito d’Imposta Ricerca, Sviluppo, Innovazione e Design
Il credito d’imposta R&SID si applica in forma automatica e va dichiarato nel Quadro RU (sezioni I e II) indicando il codice credito «L1».
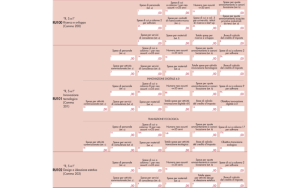
Nella sezione I occorre indicare il beneficio e, in particolare, al rigo RU5 col. 3, l’ammontare complessivo del credito maturato nel periodo di imposta di riferimento. Nella sezione II è, invece, richiesto un minuzioso dettaglio analitico delle spese sostenute, delle maggiorazioni applicabili, delle limitazioni interne tra voci di costo e della nettizzazione della base di calcolo, suddivise per tipologia di attività ammissibile.

Focus operativo – Si ricorda che la determinazione del beneficio deriva dalla nettizzazione della base di calcolo da qualsiasi altro incentivo a qualunque titolo ricevuto per le stesse spese ammissibili, incluso il Patent Box.
Credito d’Imposta ZES Unica
L’ammontare complessivo dei Crediti d’imposta ZES UNICA 2025 risultanti dalle 10.493 comunicazioni validamente presentate dal 18 novembre 2025 al 2 dicembre 2025, è risultato pari a 3,6 miliardi, a fronte di 2,2 miliardi di euro di risorse disponibili.
Con il provvedimento di riparto è stato reso noto che la percentuale del credito d’imposta effettivamente fruibile da ciascun beneficiario è pari al 60,3811%. In tale contesto, la Legge di Bilancio 2026 ha previsto, a determinate condizioni e a fronte di una specifica richiesta, il riconoscimento di un contributo aggiuntivo per gli investimenti realizzati nel corso del 2025 nell’ambito della ZES Unica, pari al 14,6189% dell’ammontare richiesto nell’apposita comunicazione integrativa.

Focus operativo – Gli aiuti fiscali “automatici” e “semi-automatici” si intendono, infatti, concessi e sono registrati nei Registri dall’Agenzia delle Entrate nell’esercizio finanziario successivo a quello di presentazione della dichiarazione fiscale nella quale sono dichiarati dal beneficiario, in particolare nel Prospetto Aiuti di Stato. L’indicazione degli aiuti nel prospetto Aiuti di Stato è necessaria e indispensabile ai fini della legittima fruizione degli stessi. L’importo totale del credito riconosciuto esposto nel rigo RU5 deve essere integralmente riportato nel Prospetto Aiuti di Stato del Quadro RS, al rigo RS401.
Nuovo Patent Box 110%
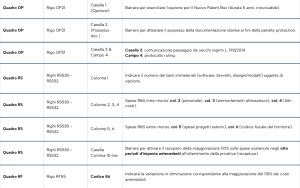
Ai sensi dell’art. 6 del D.L. 21 ottobre 2021, n. 146, il “Nuovo Patent Box” si configura come un regime opzionale che accorda una maggiorazione del 110% dei costi sostenuti per attività R&S, Innovazione e Design, oltre a quelli di tutela legale, correlati a software protetto da copyright, brevetti industriali, disegni e modelli. In dichiarazione dei redditi, sono coinvolti
- il Quadro OP per l’esercizio dell’opzione quinquennale del Patent box e l’applicazione della Penalty protection, in caso di possesso di documentazione idonea;
- il Quadro RS per la rilevazione dei dati di costo;
- il Quadro RF per la fruizione tra le variazioni in diminuzione dal reddito d’impresa. Analogamente, la fruizione avviene altresì nel Modello IRAP, con l’inserimento della medesima variazione fiscale in diminuzione.

Focus operativo – il contribuente ha l’onere di comunicare annualmente – in vigenza di validità dell’opzione per il nuovo Patent Box – il possesso della documentazione idonea al fine di giovarsi della c.d. “penalty protection”, barrando la casella 2 dell’apposito rigo della dichiarazione dei redditi (OP21).