• Servizi
    • Incentivi e Bandi
      • Incentivi per le imprese
      • Bandi
      • Fondi Europei
    • Consulenza
      • ESG
      • Finanza
      • Nuovi Mercati
      • Innovazione di prodotto e processo
      • Digital Marketing
      • Data & BI
      • Trasformazione Digitale
      • Compliance Normativa Integrata
    • Soluzioni Digitali
      • Smart Factory
      • Supply Chain
      • Soluzioni Custom
      • Soluzioni AI
      • Compliance
  • Settori
  • Case Studies
  • Magazine
    • Innovazione
    • Compliance
    • Nuovi Mercati
    • Supply Chain
  • Newsletter
  • Eventi
  • Noi Siamo
    • Comunicati Stampa
  • Contatti
Incentivi e Agevolazioni

Iperammortamento 2026–2028: l’ultimo adempimento per trasformare l’investimento in beneficio fiscale

Posted on Oggi alle 1:27 pm

L’Iperammortamento 2026-2028 è ora ufficialmente a pieno regime.  


È stato introdotto dalla Legge di Bilancio 2026 per incentivare la trasformazione tecnologica e digitale delle imprese e sostenere la transizione energetica verso fonti rinnovabili, sostituendo così i previgenti Piani Industria/Transizione 4.0 e Transizione 5.0.  La misura si applica agli investimenti completati nel periodo compreso tra il 1° gennaio 2026 e il 30 settembre 2028, salvo proroghe (è allo studio una proroga sino 30 settembre 2029 nell’ambito della prossima Manovra finanziaria, che peraltro dovrebbe contenere anche il riconoscimento dell’agevolabilità dei SAAS), ed agevola: 

  • Beni materiali e immateriali strumentali nuovi funzionali alla trasformazione tecnologica e digitale delle imprese compresi negli elenchi di cui agli allegati IV e V annessi alla Legge di Bilancio 2026, interconnessi al sistema aziendale di gestione della produzione o alla rete di fornitura. 
  • Beni materiali nuovi strumentali all’esercizio d’impresa finalizzati all’autoproduzione di energia da fonti rinnovabili destinata all’autoconsumo anche a distanza, compresi gli impianti per lo stoccaggio dell’energia prodotta. 

Con riferimento all’autoproduzione e all’autoconsumo di energia da fonte solare, sono considerati agevolabili esclusivamente gli impianti con moduli fotovoltaici più performanti, ossia moduli fotovoltaici con celle, gli uni e le altre prodotti negli Stati membri dell’Unione europea, con un’efficienza a livello di cella almeno pari al 23,5%; moduli prodotti negli Stati membri dell’Unione europea composti da celle bifacciali ad eterogiunzione di silicio o tandem prodotte nell’Unione europea con un’efficienza di cella almeno pari al 24,0%. 

Un aggiornamento di sostanziale rilievo per la convenienza degli investimenti è stato apportato dall’articolo 7 del Decreto-Legge 27 marzo 2026, n. 38, che ha soppresso (eccezion fatta per gli impianti fotovoltaici) la clausola di territorialità comunitaria originariamente prevista, la quale condizionava il beneficio alla produzione dei beni in uno Stato UE o SEE.


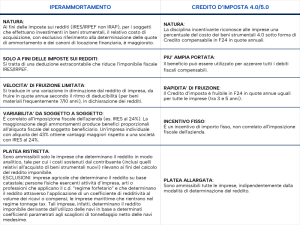
Iperammortamento vs Credito D’Imposta

La disciplina dell’iperammortamento delinea un incentivo strutturalmente diverso dal Credito d’imposta. Qui di seguito si riepilogano le principali differenze.


L’intensità agevolativa dell’Iperammortamento  

La maggiorazione del costo si articola in tre scaglioni progressivi di investimento: 

  • maggiorazione del 180% per la quota di investimenti fino a 2,5 milioni di euro; 
  • maggiorazione del 100% per la quota di investimenti oltre 2,5 milioni di euro e fino a 10 milioni di euro; 
  • maggiorazione del 50% per la quota di investimenti oltre 10 milioni di euro e fino al limite massimo ammissibile di 20 milioni di euro. 


La procedura

A seguito della pubblicazione del Decreto direttoriale del 14 ottobre 2026, a partire dalle ore 12:00 del 15 ottobre, è possibile trasmettere al GSE la comunicazione di completamento degli investimenti indicati nella comunicazione di conferma. Ai sensi del Decreto Interministeriale 7 maggio 2026, il “completamento degli investimenti” per i beni di cui agli Allegati IV e V coincide con la data di effettuazione determinate secondo le regole generali dei commi 1 e 2 dell’articolo 109 del TUIR. Per i beni finalizzati all’autoproduzione di energia rinnovabile, il completamento coincide invece con la “data di fine lavori”, intesa come l’avvenuta installazione di tutte le apparecchiature ed opere civili necessarie all’esercizio dell’impianto e comunicata al gestore di rete. 

La fase “ex post” costituisce il fulcro procedurale nel quale la prenotazione dell’agevolazione si trasforma in diritto definitivo al beneficio fiscale.  

L’accesso all’incentivo e la sua fruizione si strutturano in un flusso procedurale composto da tre comunicazioni telematiche gestite dal Gestore dei Servizi Energetici S.p.A. (GSE) tramite apposita piattaforma informatica: 

  1. Comunicazione Preventiva (fase ex ante avviata il 12 giugno 2026 ai sensi del Decreto Direttoriale 10 giugno 2026): per ciascuna struttura produttiva, l’impresa trasmette una o più comunicazioni preventive contenenti i dati identificativi dell’azienda, la tipologia e l’ammontare degli investimenti previsti. Gli ultimi dati riportano un totale di investimenti prenotati pari a 7 miliardi. 
  1. Comunicazione di Conferma dell’Acconto (fase aperta il 21 luglio 2026 ai sensi del Decreto Direttoriale 20 luglio 2026): da inviare entro sessanta giorni dalla notifica dell’esito positivo del GSE circa la comunicazione ex ante, attestante il versamento di un acconto almeno pari al 20% del costo di acquisizione di ciascun bene. 
  1. Comunicazione di Completamento: da inviare ex post. 

A seguito dell’invio della comunicazione di completamento, il GSE verifica entro 10 giorni la completezza e correttezza dei dati resi. In caso di carenze, il GSE richiede integrazioni all’impresa concedendo un termine di 10 giorni; qualora la documentazione sia idonea, il GSE comunica l’esito positivo entro 10 giorni dalla ricezione delle integrazioni. Il mancato invio delle comunicazioni e delle integrazioni nei termini e con le modalità stabilite comporta il mancato perfezionamento della procedura e la perdita totale del beneficio. 

Qui di seguito le principali indicazioni operative: 

  • Possibilità di invii plurimi: L’impresa trasmette una o più comunicazioni di completamento riferite a uno o più beni oggetto della medesima comunicazione di conferma. 
  • Scadenza: La comunicazione va inviata al completamento degli investimenti, in ogni caso entro il 15 novembre 2028, salvo eventuali proroghe.  
  • Documentazione obbligatoria: 
  • Estremi delle fatture relative alle spese agevolabili. 
  • Perizia tecnica asseverata (o attestazione di un ente accreditato) con analisi tecnica che comprovi l’agevolabilità dei beni (inclusi impianti FER). La perizia è obbligatoria anche per investimenti inferiori a 300.000 euro. 
  • Certificazione contabile dell’effettivo sostenimento delle spese e della loro corrispondenza con le scritture contabili. 

Per le imprese con investimenti conclusi nel 2026, è del tutto conveniente formalizzare tempestivamente gli adempimenti ex post. La principale ragione di opportunità deriva dalla rapidità con cui il risparmio d’imposta può essere “incassato”. La decorrenza immediata della spettanza del beneficio e la conseguente fruibilità è subordinata alla comunicazione ex post. In particolare: 

  • il beneficio rileva, ai fini della determinazione delle imposte sui redditi, a decorrere dal periodo d’imposta nel quale l’impresa trasmette al GSE la comunicazione di completamento degli investimenti, sempre che il bene oggetto di investimento sia entrato in funzione entro il medesimo periodo d’imposta; 
  • la fruizione della maggiorazione è, in ogni caso, subordinata alla ricezione della comunicazione di esito positivo delle verifiche effettuate dal GSE, rispetto a ciascuna comunicazione di completamento degli investimenti. 

La formalizzazione ex post immediata consente pertanto di dedurre la quota maggiorata di ammortamento fin dalla dichiarazione dei redditi relativa all’esercizio di completamento.  

Per le imprese con periodo di imposta non coincidente con l’anno solare, il beneficio risulta fruibile già nel modello Redditi 2026 (con riferimento al periodo di imposta 2025), ove si riesca ad ottenere per tempo il parere positivo del GSE. Per le altre imprese, ove il placet del GSE giunga entro il 2026, la fruizione potrà avvenire nel modello Redditi 2027 (relativo al 2026).


Profili di attenzione dopo la comunicazione ex post

È previsto, inoltre, l’invio di ulteriori comunicazioni periodiche annuali (dalla presentazione della prima comunicazione preventiva e per l’intero arco di fruizione della maggiorazione), a gennaio e a giugno, attraverso le quali le imprese dovranno fornire informazioni relative alla previsione di utilizzo del beneficio, al piano di ammortamento e alle quote relative all’incentivo imputate in ciascun esercizio. 

Occorre, infine, prestare attenzione a non incorrere nelle cause di decadenza. Tra le varie fattispecie previste, l’impresa decade totalmente o parzialmente dal diritto al beneficio al ricorrere di una o più delle seguenti circostanze:  

  • nel corso del periodo di fruizione della maggiorazione del costo si verifica il realizzo a titolo oneroso del bene oggetto dell’agevolazione ovvero se il bene è destinato a strutture produttive ubicate all’estero, anche se appartenenti allo stesso soggetto, senza che l’impresa sostituisca il bene originario con un bene materiale strumentale nuovo avente caratteristiche tecnologiche analoghe o superiori nello stesso periodo d’imposta del realizzo;  
  • mancata conservazione della documentazione idonea a dimostrare l’effettivo sostenimento e la corretta determinazione dei costi agevolabili e del relativo beneficio.


Vuoi accedere ai benefici dell’Iperammortamento 2026-2028?
Contattaci per gestire correttamente gli adempimenti e valorizzare i tuoi investimenti.

Questo campo serve per la convalida e dovrebbe essere lasciato inalterato.
privacy*
Ho letto l'informativa sulla privacy *
consenso_marketing_warrant*
Acconsento a ricevere comunicazioni marketing su nuove offerte, servizi ed eventi Tinexta Innovation Hub, oltre a report gratuiti sul mio settore. Posso cancellarmi in qualsiasi momento. *
consenso_marketing_terzi*
Presto il mio consenso alla comunicazione dei miei dati personali ad altre società del Gruppo Tinexta che li utilizzeranno per proprie finalità commerciali in qualità di autonomi Titolari. *

Potrebbe interessarti anche

28 Ottobre 2026
Incentivi e Agevolazioni, Sostenibilità e ESG

Lombardia: circolarità e sostenibilità per le PMI lombarde

Sono stati approvati i Criteri della misura “Circolarità e sostenibilità delle PMI Lombarde” a valere sull’Azione 2.6.1 “Sostegno all’adozione di modelli di produzione sostenibile” del PR FESR 2021-2027 di Regione…
28 Ottobre 2026
Incentivi e Agevolazioni, Intelligenza Artificiale

Manovra 2027: voucher per l’accesso delle PMI all’intelligenza artificiale

«Con la prossima legge di bilancio, introdurremo nuovi strumenti per sostenere gli investimenti, attraverso un voucher che favorisca l’utilizzo dell’intelligenza artificiale, da parte delle Pmi». È quanto ha sottolineato, lo…
27 Ottobre 2026
Incentivi e Agevolazioni, Sostenibilità e ESG

Fondo Transizione Industriale: attesa la riapertura per i contributi a fondo perduto

È attesa una nuova apertura dello sportello del Fondo per il sostegno alla transizione industriale, la misura promossa dal Ministero delle Imprese e del Made in Italy (MIMIT) e gestita…

Articoli Recenti

Lombardia: circolarità e sostenibilità per le PMI lombarde
Oggi alle 4:56 pm
Manovra 2027: voucher per l’accesso delle PMI all’intelligenza artificiale
Oggi alle 4:07 pm
Fondo Transizione Industriale: attesa la riapertura per i contributi a fondo perduto
Ieri alle 1:40 pm

Categorie

Export 9
Finanza d’impresa 12
Incentivi e Agevolazioni 140
Innovazione Digitale 61
Intelligenza Artificiale 5
Sostenibilità e ESG 59
Contattaci
Incentivi e Bandi
  • Incentivi per le imprese
  • Bandi
    • Bandi per Regione
      • Abruzzo
      • Basilicata
      • Calabria
      • Campania
      • Emilia-Romagna
      • Friuli-Venezia Giulia
      • Lazio
      • Liguria
      • Lombardia
      • Marche
      • Molise
      • Piemonte
      • Puglia
      • Sardegna
      • Sicilia
      • Toscana
      • Trentino-Alto Adige/Südtirol
      • Umbria
      • Valle d’Aosta/Vallée d’Aoste
      • Veneto
    • Bandi per Settore
      • Artigianato
      • Altri servizi
      • Commercio
      • Edilizia
      • Elettronica
      • Legno e Carta
      • Meccanica
      • Metallurgia
      • Mobili
      • Moda e Tessile
    • Bandi per Obiettivo
      • Digitalizzazione
      • Innovazione e ricerca
      • Inclusione sociale
      • Imprenditoria femminile
      • Imprenditoria giovanile
      • Internazionalizzazione
      • Sostegno investimenti
      • Sostegno liquidità
      • Start up/Sviluppo d’impresa
      • Transizione ecologica
  • Fondi Europei
Consulenza
  • ESG
  • Finanza
  • Nuovi Mercati
  • Innovazione di prodotto e processo
  • Digital Marketing
  • Data & BI
  • Trasformazione Digitale
  • Compliance Normativa Integrata
Soluzioni Digitali
  • Smart Factory
  • Supply Chain
  • Soluzioni Custom
  • Soluzioni AI
  • Compliance
Contacts

[email protected]

+39 0522 733711

Sede Legale: Corso Mazzini, 11 42015 Correggio (RE)

Privacy Policy

Società Trasparente

© 2026 Tinexta Innovation Hub S.p.A
Società soggetta alla Direzione e Coordinamento di Tinexta S.p.A.

P.IVA/C.F 02182620357 | REA nr.  258772 | Capitale Sociale € 82.628,15.